每次点击的利润:它是什么&为什么你应该跟踪它

所有绩效营销利益相关者(代理商、营销人员、品牌、投资者和高管)面临的最大挑战是什么?

持续正确地量化通过营销举措为企业创造的价值。

简而言之:回答“我们的营销投资回报率是多少?”这个古老的问题。

或者更简单地说,“什么有效,什么无效?”

即使是最好的营销指标也未能达到要求吗?

营销平台历来为营销人员提供各种类型的数据来支持这项工作,包括:

  • 广告费用数据(CPC 和/或 CPM)。
  • 中期绩效数据(点击次数、展示次数等)。
  • 收入/价值数据(转化/潜在客户、转化价值、交易收入等)。

然后将这些基础指标组合起来形成费率指标(每次点击费用、每次点击收入/每次点击价值、转化率等),构成当今绩效评估的基础。

依赖这些指标的理由乍一看似乎是合理的——毕竟,最大化收入不是一个可靠的策略吗?

(毕竟,哪个好的资本家会对最大化收入说“不”?)

如果最大化收入/价值是好事,那么难道不是说每次点击的收入/价值(“RPC”)就是一个可靠的方向性指标,表明该项目运行良好?

从数学上讲,有三个向量可以增加你的 RPC:

  • 提高流量的转化率。
  • 提高平均订单价值(“AOV”)或平均潜在客户价值或
  • 降低每次点击的费用(如果购买 CPC,则直接降低;如果购买 CPM,则间接降低)。

这些似乎都与业务绩效的提高呈正相关。

以更高的比率转化用户难道不是好事吗?销售更多产品/吸引更多潜在客户难道不是好事吗?降低 CPC/CPM 难道不是好事吗?

每个问题的答案都是响亮的“也许”。

要理解为什么,重要的是要记住,企业的总体目标不仅仅是销售更多商品或获得更多客户;而是要通过盈利的方式去做这些事情。

了解某个特定的活动或关键词为组织带来了多少收入固然是件好事,但我曾与许多收入巨大的组织合作过,但它们崩溃的速度比《西斯的复仇》中的阿纳金·天行者还要快。

问题在于,即便是上面提到的最佳指标(可能是每次点击收入和转化率,但可以说它们都具有相对的重要性)也远远达不到对任何营销计划或活动进行稳健、可辩护的评估所需的水平。

要了解原因,请考虑以下场景——多年来,我发现这种情况适用于各种规模(以及所有行业)的品牌:

ACME 户外公司销售两种产品:售价 25 美元的花园小矮人以及售价 150 美元的草坪椅。

制作一个小矮人需要花费 2.50 美元,制作一把椅子需要花费 50 美元(椅子是漂亮的阿迪朗达克品种)。运送一个小矮人需要花费另外 2.50 美元,而运送一把椅子需要花费 25.00 美元。

现在,在考虑广告成本、持有成本、代理费或利息费用之前,ACME 在椅子上的毛利润为 150 美元 +(50 美元)+(25 美元)= 75.00 美元,在小矮人上的毛利润为 25 美元 +(2.50 美元)+(2.50 美元)= 20.00 美元。

(为简单起见,我使用财务/会计符号来表示负余额,即要求将负数(例如扣除额或费用)显示在括号中。因此,($50)与 -$50 相同)。

我们假设 ACME 每月花费 10,000 美元为其业务做广告(小矮人 + 椅子)。

大多数自动竞价算法都会尝试最大化您的转化价值(在本例中为收入)或广告支出回报率(ROAS)(取决于您的竞价策略)——可能是通过将客户推向收入更高的座位而不是收入较低的座位(150 美元对 25 美元)。

但这并不总是正确的方法,正如我们将看到的:
 

每次点击利润:它是什么以及为什么要跟踪它

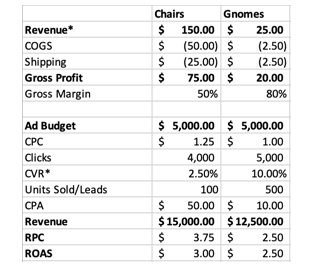
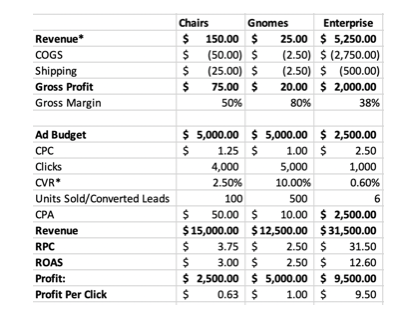
在上述案例中,从 RPC 和 ROAS 来看,草坪椅的表现要优于地精——在相同支出的情况下,RPC 高出约 50%,ROAS 高出约 20%,收入高出约 20%。

虽然侏儒的转化率要高得多(对于低价商品而言,这是可以预料的,而对于更昂贵的商品而言,这是可以预料的),但根据这些数据,合理的建议是在草坪椅活动中投入更多资金,对吗?

嗯,不完全是——因为这个分析不包括 ACME 为生产和分销其商品而产生的销售成本 (COGS) 或运输成本。

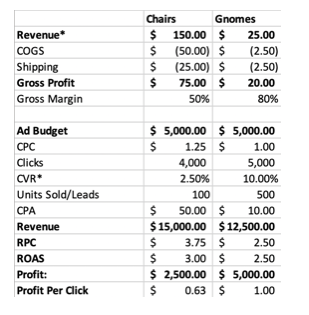
如果将这些因素考虑进去,情况就会有所不同。为此,我们使用了我称之为的每次点击利润(“PrPC”),其计算公式如下:

PrPC = (总收入 – 销售成本 – 交易成本 – 履行成本)/点击次数
 

每次点击利润:它是什么以及为什么要跟踪它

在上面的例子中(为了简单起见),我省略了交易成本(即信用卡处理费、PayPal费、银行转账费),这些成本通常占总交易额的 0.5% 到 3%。

从上面可以看出,ACME 的椅子每次点击利润比侏儒利润低约 37% – 这是因为后者的毛利率明显更高(80%对50%)。

如果 ACME 采纳上述 RPC 建议并在草坪椅上投入更多资金,那么公司最多可以获得 5,000 美元的利润(将 100% 的预算投资于地精可获得的最高利润为 10,000 美元;将 100% 的预算投资于草坪椅可获得的最高利润为 5,000 美元)。

哎呀。

虽然许多商业营销人员会(理所当然地)说上述分析是不完整的——尤其是因为许多侏儒买家也可能会购买草坪椅,反之亦然——但所示的基本原则仍然适用,并且很容易转化为这些场景。

每次点击利润的优点在于,盈利能力足够细化(它适用于结果级别),从而能够对绩效营销计划的各个级别进行分析——从关键字或创意级别到广告系列或帐户级别。

这使营销人员能够找到隐藏的价值来源,同时将他们的努力与整体组织目标(即更多利润)相结合。

同样,上述场景还不包括固定成本(例如代理机构聘用费或 3PL 月费或销售团队工资,用于潜在客户开发业务与直接商业),所有这些成本都很容易纳入并且足够细化。

虽然网络分析或数字平台默认不包含每次点击的利润,但整合它却非常简单。

  • 通过产品信息中的 COGS(这里有一个有用的链接)为商业企业提供服务。
  • 通过在 Analytics 中上传成本数据(更多信息请点击此处)。
  • 根据结果​​的相对盈利能力,降低转化值/调整广告中的潜在客户价值。

随着讨论转向潜在客户和未来收入,每次点击利润的局限性变得更加明显。也就是说,非商业交易通常在转化事件和银行资金到账之间有较长的滞后。

包括销售跟进、提案提交和修订、合同谈判、价格讨论、发票、付款条款等。

对于许多较大的 B2B 交易而言,从获得线索到银行收到资金之间的时间间隔可能超过 6 个月,这对于库存持有来说是一个非常长的时间(或者更糟的是,已经发运库存并等待支票)。

DTC 品牌或电子商务交易也出现了类似的问题,因为初始销售额通常只代表客户生命周期价值 (LTV) 或 30/60/90 天现金(取决于您选择的模式)的一小部分。

无论哪种情况,我们的每次点击利润(“PrPC”)指标都没有提供正在发生的事情的实质性描述,可能会带来可怕的后果——DTC 墓地里到处都是那些在等待 LTV 实现时死去的品牌的墓碑。

PrPC 也存在这个缺点,它无法捕捉到这个关键的细微差别,因为它假设了即时的价值转移/即时的收入确认。

这可能会导致对企业状况的扭曲,并且可能出现现金短缺或终身价值陷阱,因为企业在等待潜在收入时会继续产生费用(运营费用、销货成本、工资、利息等)。

如果我们假设 ACME(从上文来看)有第三条业务线,即企业销售,该公司向学院、大学、市政当局等批量销售草坪椅,那么我们可以看到这个问题的出现。

为了简单起见(并且为了更容易与直接商务进行比较),我已经对转化率 + 每条线索的收入进行了折扣,以考虑不合格的转化(无论出于何种原因,未转化为实际客户的线索)。
 

每次点击利润:它是什么以及为什么要跟踪它

首先引人注目的是企业客户的每次点击利润明显更高(比 gnomes 高约 9.5 倍,比 law chairs 高约 14 倍,并且比 law chairs 和 gnomes 的总收入还要高,尽管其广告活动预算仅为 gnomes 和 law chairs 总和的 25%)。

从这些数字来看,Enterprise 为 ACME 提供了提高整体盈利能力的巨大机会 — — 毕竟,看看那个 ROAS!

多年来,我注意到具有类似、分叉模式(从 DTC 到 SaaS 到专业服务和消费品)的企业也存在类似的现象。

这个结论有时是正确的,但有时不是——在决定是否值得在营销“表面上”更有利可图的企业/潜在客户生成业务上投入更多资金方面,有三个因素起着重要作用:

  • 从潜在客户到成交的时间。
  • 潜在客户转化为客户的转化率。
  • (1)和(2)的相对波动率。

顺便说一句(特别是对于许多小型企业而言),(3)经常被完全忽视,尽管它(可以说)是最重要的。

毕竟,如果您不知道何时可以收到现金(或者大致可以达成多少笔交易),您的运营风险就会大大增加。

  • 你如何知道库存中要保留多少单位?
  • 您什么时候可以知道您的销售团队是否存在问题?
  • 如何构建你的融资?
  • 是否停止运营还是加大营销力度?

这些都是严肃的问题,往往事关生存,但太多企业却忽视了这些问题,并因此自食其果。

虽然本文主要讨论评估营销绩效,但任何优秀的营销人员首先都应该是一名优秀的商人。

如果您当前的合作伙伴没有问这些问题,那么这就是一个危险信号,表明是时候寻找新的合作伙伴了(或对您的内部团队进行一些教育)。

幸运的是,我们有一个工具可以帮助我们评估如何平衡这些因素:净现值计算。

什么是净现值

净现值是一种根据货币时间价值和风险状况,使用折现率调整未来现金流(正值和负值)的方法。

简而言之,NPV 告诉我们潜在未来现金流的今天价值是多少。

对于 (期间,现金流) 对 (t, R t ) 的 NPV,其中 N 是总期间数,由以下公式给出(看起来很吓人,但相当简单):
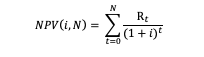
每次点击利润:它是什么以及为什么要跟踪它

其中,R t = 表示每个时间 t 的净现金流量(流入减去流出),i 表示折现率。

什么是折现率

折现率(有时称为折现回报率)是一种反映与给定投资相关的机会成本(或资本成本)和风险的利率。

资本成本:企业进行的每一项资本支出都是零和博弈——如果资金用于 A,则不能用于 B(反之亦然)。

简而言之:任何公司获取资本都不是免费的——资金要么来自信贷(伴随利息成本、未来流动性风险和义务),要么来自股权(稀释所有权、产生承销成本并可能带来其他风险)。

其他风险:除了资本成本之外,任何投资决策还涉及其他风险。

例如,今天对营销的投资并不能保证明天就能带来销售(或销售)。

这些交易产生的现金流的时间往往不确定,企业履行未来订单的能力也不确定。在评估潜在未来现金流的当前价值时,必须将这些风险与资本成本一起考虑。

对于许多公司来说,折现率结合了他们的加权平均资本成本(WACC)加上额外的风险溢价,这取决于投资的性质(即,投资营销比购买新机器的风险更大,因此营销投资的折现率会更高)。

这导致年折现率范围从~10%(对于拥有强大资本渠道的大型上市公司)到~50%+(对于无法获得资本的小公司和初创公司)。

最后(也是至关重要的),折扣率并不是固定的。

根据现金流发生的时间,可以采用不同的折现率——因此,可以对 6 个月后的现金流(发生的可能性较小)采用较高的折现率,而对 30 天后的现金流(发生的可能性较大)采用较低的折现率。

这种稳健性使得折现率方法对所有组织都具有极高的价值(并且避免了现金乘数和直线 LTV 计算的许多陷阱)。

将 NPV 公式应用于 ACME 的企业业务

由于我们的企业交易实际上只是一对现金流(t=0 时的初始流出用于支付广告费用和提供产品,随后在未来某个时间点当 ACME 收到客户支付的椅子费用时流入),所以这个计算很简单。

为了简单起见,我使用了 270 天(约 9 个月)的时间,从收到线索到存入资金。对于一些企业来说,这实际上很短;对于其他企业来说,这似乎太长了。

NPV 计算的优点在于它具有无限的灵活性——您可以调整它以满足组织的独特需求。

此外,由于我的(假设的) ACME 公司相对年轻且规模较小,我选择了上述范围高端的 50% 的折扣率。

虽然这个数字听起来很高,但对于资金有限且业务刚刚起步的小公司来说,这很常见。

(需要记住的是,许多初创公司都是通过信用卡融资,利率高于 25%;折现率不仅要考虑这个利率,还要考虑到投资远不能保证产生回报的事实。保守地说,使用以 25% 的利率借入的资金进行的投资,如果有 50/50 的机会产生回报,那么 50% 的折现率很容易就合理了。)

因此,对于 ACME Enterprise Lawn Chairs 的单个销售线索:

在 t=0 时,使用简化的计算,将预算(2,500 美元)除以潜在客户数量(6),我们产生的费用(现金流出)为 2,750 美元(COGS)+ 500 美元(运费)+ 416.67 美元(广告)= 3,667.67 美元。

将其代入我们的公式中,其 NPV 为:

初始支出的 NPV = = -$3,667.67

每次点击利润:它是什么以及为什么要跟踪它

然后,在 t=270 时,我们收到 5,250 美元的现金流入,这代表我们的客户为所提供的商品支付的款项。

现金流入的 NPV = = 3,889.56 美元
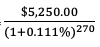
每次点击利润:它是什么以及为什么要跟踪它

将这些加在一起,我们实现净现值($3,667.67)+$3,889.56 = $221.89 – 比直线(收入减去支出)分析显示的少$1,360多(86%)。

为什么?

因为 ACME 公司在企业交易中涉及的风险要大得多,因为该公司立即支出了大量的资金(用于持有和履行订单,加上支付销售人员、合同律师费等),但直到很晚才实现收入。

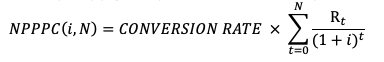
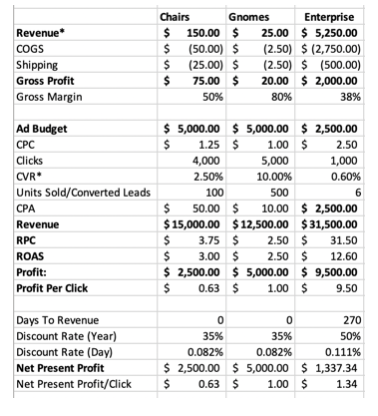
让我们把所有因素综合起来,得到一个能够反映我们讨论过的风险、不确定性和机会成本的指标,并让我们能够对每条业务线和营销活动的营销绩效进行同类比较:每次点击净现值(“NPPPC”):
 

每次点击利润:它是什么以及为什么要跟踪它

NPPPC 是通过将上述 NPV 公式的输出乘以我们的转换率来计算的:

每次点击利润:它是什么以及为什么要跟踪它

当使用 NPPPC 代替 RPC 或 ROAS 时,企业活动仍然看起来不错,但看起来并不惊人——并且直观地(至少在许多企业主的心目中),这是正确的。

虽然大型企业销售的收入数字很吸引人,但实现这些收入所涉及的风险也是真实而巨大的。

对于所有绩效营销人员来说,考虑这一点绝对至关重要——请记住,我们首先应该是商人,其次才是营销人员。

NPPPC 的优点在于它可以作为自定义指标纳入 Google Analytics,并且它足够精细,可以用来比较不同关键字、广告系列、渠道和策略的效果,同时对组织内的所有利益相关者来说都是合理和可理解的。

同样的方法来计算(例如) SaaS 消费者的价值(每个月都是单独的现金流;根据您的客户流失数据,这些风险可能会更大或更小)或比 30/60/90 天现金乘数更准确地描述 DTC 品牌的财务状况。

同样,NPPPC 模型可以进行调整,以适应不同产品线、客户角色或服务产品的不同风险级别;它具有足够的粒度和无限的灵活性。

每次点击利润的限制

虽然我坚信 NPPPC 是绩效营销人员最可靠的指标之一,但我们仍需牢记古德哈特定律:每当一个指标成为目标时,它就不再是一个好的指标。

例如,如果我们通过生成的线索数量来衡量绩效,我们最终会优化线索数量而忽略成本,这可能会导致在每条线索上亏损——这不是一个好的情况!

虽然最大化 NPPPC 客观上是件好事,但孤立地这样做可能会产生负面影响(即,最大化 NPPPC 可能会导致潜在客户减少,从而限制组织的整体增长)。

创建三重指标始终是一个好主意 – 通常由一个细粒度绩效指标(NPPPC)、一个规模指标(净现值利润、利润或收入)和一个历史比较指标(同比增长目标、PoP 增长目标、预测百分比等)组成。

这些指标之间存在着天然的张力,因此最大化一个指标可能会对其他指标产生负面影响——有助于确保我们不会在任何方向上偏离太远,并在此过程中损害组织的整体健康和盈利能力。

每次点击的利润:它是什么&;为什么你应该跟踪它

所有效果营销利益相关者(机构、营销人员、品牌、投资者和高管)面临的最大挑战之一是什么?

一致且正确地量化通过营销活动为企业创造的价值。

简而言之:回答“我们营销的投资回报率是多少?”这一古老的问题。

或者,更简单地说,“什么有效,什么无效?”

即使是最好的营销指标也达不到要求吗?

营销平台历来为营销人员提供各种类型的数据来支持这一努力,包括:

  • 广告费用数据(CPC 和/或 CPM)。
  • 中间效果数据(点击次数、展示次数等)。
  • 收入/价值数据(转化/潜在客户、转化价值、交易收入等)。

然后将这些基本指标组合起来形成速率指标(每次点击成本、每次点击收入/每次点击价值、转化率等),这些指标构成了当今绩效评估的基础。

乍一看,依赖这些指标的理由似乎很合理——毕竟,收入最大化不是一个可靠的策略吗?

(毕竟,哪个优秀的资本家会对收入最大化说“不”?)

如果最大化收入/价值是好的,那么每次点击收入/价值(“RPC”)不就是该程序表现良好的可靠方向指标吗?

从数学上讲,可以通过三个向量来增加 RPC:

  • 提高流量转化率。
  • 增加平均订单价值(“AOV”)或平均领先价值或
  • 降低每次点击费用(如果购买 CPC,则直接降低;如果购买 CPM,则间接降低)。

其中每一项似乎都与业务绩效的改善呈正相关。

以较高的转化率不是很好吗?销售更多的东西/吸引更多的销售线索不是一件好事吗?降低每次点击费用/每千次展示费用不是积极的吗?

每个问题的答案都是响亮的“也许”。

要理解为什么重要的是要记住,企业的总体目标不仅仅是销售更多产品或获得更多客户;而是销售更多产品。是为了有利可图地做这些事情。

虽然很高兴了解特定的营销活动或关键词为组织带来了多少收入,但我曾与许多收入巨大的组织合作过,这些收入的崩溃速度比《西斯的复仇》中的阿纳金·天行者还要快。

问题在于,即使是上面提到的最好的指标(可能是每次点击收入和转化率,但可以对所有这些指标的相对重要性提出论据)也远远达不到创建稳健、可靠的评估所需的条件。营销计划或活动。

要了解原因,请考虑以下场景 – 多年来我发现该场景适用于各种规模(以及所有行业)的品牌:

ACME Outdoor Company 销售两种产品:花园侏儒售价 25 美元,草坪椅售价 150 美元。

制造一个侏儒需要 2.50 美元,制造一把椅子需要 50 美元(它们是漂亮的阿迪朗达克品种)。运送一个小矮人要另外花费 2.50 美元,运送一把椅子要花费 25.00 美元。

现在,在考虑广告成本、持有成本、代理费或利息费用之前,ACME 椅子的毛利润为 150 美元 + (50 美元) + (25 美元) = 75.00 美元,椅子的毛利润为 25 + (2.50 美元) + (2.50 美元) = 20.00 美元。侏儒。

(为简单起见,我使用负余额的财务/会计符号,这要求负数(例如扣除额或费用)显示在括号中。因此,($50) 与 -$50 相同)。

假设 ACME 每月花费 10,000 美元为其业务(侏儒 + 椅子)做广告。

大多数自动出价算法将尝试最大化您的转化价值(在本例中为收入)或广告支出回报率 (ROAS)(取决于您的出价策略)——可能是通过将客户推向高收入的椅子而不是低美元的侏儒( 150 美元 vs 25 美元)。

但这并不总是正确的方法,我们将看到:

每次点击利润:它是什么以及为什么您应该跟踪它

在上述案例中,(从 RPC 和 ROAS 来看)草坪椅的表现似乎优于侏儒——在相同支出下,RPC 提高约 50%,ROAS 提高约 20%,收入增加约 20%。

虽然侏儒的转化率要高得多(低美元物品与昂贵物品的预期相比),但从这些数据中得出的合理建议是在草坪椅活动中投入更多资金,对吗?

嗯,不完全是——因为此分析不包括 ACME 为生产和分销商品而产生的销货成本 (COGS) 或运输成本。

当这些都包括在内时,就会出现不同的情况。为此,我们使用我所说的每次点击利润(“PrPC”),其计算公式如下:

PrPC =(总收入 – 销售成本 – 交易成本 – 履行成本)/点击次数

每次点击利润:它是什么以及为什么您应该跟踪它

在上面的例子中(为了简单起见),我省略了交易成本(即信用卡手续费、PayPal 费用、银行转账费用),这些费用通常占总交易的 0.5% 到 3%。

从上面可以看出,ACME 椅子的每次点击利润比侏儒的利润低约 37%,这是由于该产品的毛利率明显更高(80% 比 50%)。

如果 ACME 采纳上面的 RPC 建议,对草坪椅进行更多投资,那么该公司可能会留下最多 5,000 美元的利润(10,000 美元是向侏儒投资 100% 预算的最大利润;5,000 美元是投资于侏儒的最大利润) 100% 预算投入草坪椅)。

哎呀。

虽然许多商业营销人员会(正确地)说上述分析是不完整的 – 特别是因为许多侏儒买家也可能购买草坪椅,反之亦然 – 所示的基本原则仍然成立,并且很容易转化为这些场景。

每次点击利润的优点在于,盈利能力足够细化(它适用于结果级别),可以在效果营销计划的各个级别(从关键字或创意级别到广告活动或帐户级别)进行分析。

这使得营销人员能够找到隐藏的价值来源,同时将他们的努力与整体组织目标(即更多利润)结合起来。

同样,上述场景还排除了固定成本(例如针对潜在客户开发业务与直接商务的代理保留费或 3PL 月费或销售团队工资),所有这些都很容易合并且足够细化。

虽然每次点击利润不包含(默认情况下)在网络分析或数字平台中,但集成它非常简单。

  • 通过商业企业产品 Feed 中的销货成本(这里有一个有用的链接)。
  • 通过在 Analytics 中上传成本数据(更多信息请参见此处)。
  • 根据这些结果的相对盈利能力,降低广告中的转化价值/调整潜在客户价值。

随着讨论转向潜在客户和未来收入,每次点击利润的局限性变得更加明显。即,非商业交易通常在转换事件和银行存款之间有较长的滞后。

其中包括销售跟进、提案提交和修改、合同谈判、定价讨论、发票、付款条件等。

对于许多规模较大的 B2B 交易,从获得线索到银行存入资金之间的时间间隔可能会超过 6 个月,这对于持有库存来说是一个非常长的时间(或者更糟糕的是,已经运送库存并等待支票)。

DTC 品牌或电子商务交易也会出现类似的问题,因为初始销售通常仅代表客户终身价值 (LTV) 的一小部分,或 30/60/90 天现金(取决于您选择的模型)。

无论哪种情况,我们的每次点击利润(“PrPC”)指标都对正在发生的事情提供了实质性的缺陷,可能会带来可怕的后果——DTC 墓地里散落着等待 LTV 实现而死去的品牌的墓碑。

PrPC 也存在这个缺点,它无法捕捉到这个关键的细微差别,因为它假设瞬时价值转移/立即收入确认。

这可能会导致企业状况出现偏差,并可能导致现金短缺或终生价值陷阱,因为企业在等待潜在收入的同时会继续产生费用(运营费用、销货成本、工资、利息等) 。

如果我们假设 ACME(上图)有第三条业务线,即企业销售,该公司向学院、大学、市政当局等批量销售草坪椅,我们可以看到这个问题成为现实。

为了简单起见(并且为了更容易与直接商务进行比较),我对转化率 + 每个潜在客户的收入进行了折扣,以考虑不合格的转化(无论出于何种原因,未转化为实际客户的潜在客户)。

每次点击利润:它是什么以及为什么您应该跟踪它

首先突出的事情之一是企业客户的每次点击利润明显更高(比侏儒高约 9.5 倍,比草坪椅高约 14 倍,并且比草坪椅 + 侏儒的总收入还要多,尽管活动预算为侏儒和草坪椅合计 25%)。

从这些数字来看,Enterprise 似乎为 ACME 提供了提高整体盈利能力的巨大机会 – 毕竟,看看 ROAS!

多年来,我注意到具有相似、分叉模式(从 DTC 到 SaaS,再到专业服务和消费品)的企业也存在类似现象。

这个结论有时是有效的,但有时不是——这三个因素在决定是否值得在营销“表面上”更有利可图的企业/潜在客户开发业务上投入更多资金方面发挥着重要作用:

  • 从引导到结束的时间。
  • 潜在客户的转化率。
  • (1) 和 (2) 的相对波动性。

顺便说一句(特别是对于许多小型企业而言),(3)经常被完全忽视,尽管它(可以说)是最重要的。

毕竟,如果您不知道什么时候可以收到现金(或者大约会关闭多少销售线索),那么您的运营风险就会非常高。

  • 您如何知道库存中应保留多少单位?
  • 您什么时候可以知道您的销售团队是否存在问题?
  • 如何构建您的融资结构?
  • 是停止销售还是加大营销力度?

这些都是严肃的、往往事关生死存亡的问题,但太多企业忽视了它们,后果自负。

虽然本文主要是关于评估营销绩效,但任何优秀的营销人员首先应该是一名优秀的商人。

如果您当前的合作伙伴没有提出此类问题,则这是一个危险信号,表明是时候寻找新的合作伙伴(或对您的内部团队进行一些教育)。

幸运的是,我们有一个工具可以帮助我们评估如何平衡这些因素:净现值计算。

什么是净现值

净现值是一种根据货币时间价值和风险状况使用贴现率调整未来现金流(正和负)的方法。

简而言之,净现值告诉我们当前潜在的未来现金流量的价值。

(期间,现金流)对 (t, R t ) 的 NPV,其中 N 是期间总数,由以下公式给出(看起来很吓人,但非常简单):

每次点击利润:它是什么以及为什么您应该跟踪它

其中 R t = 是每个时间 t 的净现金流量(流入减去流出),i 是贴现率。

什么是折扣率

贴现率(有时称为贴现收益率)是反映与给定投资相关的机会成本(或资本成本)和风险的利率。

资本成本:企业的每一项资本支出都是零和的——如果资金用于A,则无法用于B(反之亦然)。

简而言之:对任何公司来说,获取资本都不是免费的——资金必须来自信贷安排(这会带来利息成本、未来流动性风险和义务)或来自股权(这会稀释所有权,产生承销成本,并可能造成其他风险)。

其他风险:除了资本成本之外,任何投资决策还涉及其他风险。

例如,今天对营销的投资并不能保证明天会产生潜在客户(或销售)。

这些交易产生的现金流的时间通常是不确定的,企业履行未来订单的能力也是如此。在评估当前潜在未来现金流的价值时,必须将这些风险与资本成本一起考虑。

对于许多公司来说,贴现率结合了加权平均资本成本 (WACC) 加上基于投资性质的额外风险溢价(即,投资营销比购买新机器风险更大,因此营销投资将折扣率更高)。

这导致年度贴现率范围从约 10%(对于能够获得大量资本的大型上市公司)到约 50%+(对于无法获得资本的小型公司和初创企业)。

最后(也是最关键的),折扣率不是固定的。

根据现金流量发生的时间,可以对现金流量应用不同的利率 – 因此,可以对从今天起 6 个月后的现金流量应用较高的贴现率(发生的可能性要小得多),而对 30 天的现金流量应用较低的贴现率从现在开始(这一点更加确定)。

这种稳健性使得贴现率方法对所有组织都非常有价值(并避免了现金乘数和直线 LTV 计算的许多陷阱)。

将NPV公式应用于ACME的企业业务

由于我们的企业交易实际上只是一对现金流(t=0 时的初始流出用于支付广告费用和提供产品,随后在未来某个时间点(当我们的客户为椅子支付 ACME 费用时流入),这个计算很简单。

为了简单起见,我使用了从收到线索到存入资金的 270 天(约 9 个月)。对于某些企业来说,这实际上相当短;对于其他人来说,这可能看起来太长了。

NPV 计算的优点在于它具有无限的灵活性 – 您可以对其进行调整以满足组织的独特需求。

此外,由于我的(假设的)ACME 公司相对年轻且规模较小,因此我选择了上述范围上限的折扣率 50%。

虽然这听起来很高,但对于获得资本和刚起步业务的小公司来说,这是典型的情况。

(重要的是要记住,许多初创公司都是通过信用卡进行融资,利率高于 25%;贴现率不仅要考虑到这个利率,还要考虑到投资远不能保证产生一定的回报。保守地说,使用以 25% 利率借入的资金进行的投资,产生回报的机会为 50/50,很容易证明 50% 的贴现率是合理的。)

因此,对于 ACME Enterprise 草坪椅的单一线索:

在 t=0 时,使用简化计算,将预算(2,500 美元)除以潜在客户数量 (6),我们产生的费用(现金流出)为 2,750 美元(COGS)+ 500 美元(运费)+ 416.67 美元(广告)= 3,667.67 美元。

将其代入我们的公式,其 NPV 为:

初始支出的净现值 = = –$3,667.67

每次点击利润:它是什么以及为什么您应该跟踪它

然后,在 t=270 时,我们收到 5,250 美元的现金流入,这代表我们的客户为所提供的商品付款。

现金流入净现值 = = $3,889.56

每次点击利润:它是什么以及为什么您应该跟踪它

将这些加起来,我们得到的净利润为 ($3,667.67) + $3,889.56 = $221.89 – 这比直线(收入减去费用)分析显示的结果少了 1,360 美元 (86%)。

为什么?

因为 ACME Corp. 在企业交易中涉及的风险要大得多,因为该公司立即支出大量资金(持有和履行订单,加上向销售人员支付合同律师费等),但不是直到很久以后才实现收入。

让我们将所有内容放在一起,以获得一个单一指标,该指标可以解释我们讨论过的风险、不确定性和机会成本,并使我们能够对每个业务线和营销活动的营销绩效进行同类比较:净值当前每次点击利润(“NPPPC”):

每次点击利润:它是什么以及为什么您应该跟踪它

NPPPC 的计算方法是将上述 NPV 公式的输出乘以我们的换算率:

每次点击利润:它是什么以及为什么您应该跟踪它

当使用 NPPPC 代替 RPC 或 ROAS 时,企业活动看起来仍然不错,但看起来并不惊人 – 直观上(至少在许多企业主看来),这是对的。

虽然大型企业销售的收入数字很有吸引力,但实现这些收入的风险却是真实且巨大的。

考虑到这一点对于所有绩效营销人员来说绝对至关重要 – 请记住,我们首先应该是商人,其次是营销人员。

NPPPC 的优点在于,它可以作为自定义指标合并到 Google Analytics 中,并且其粒度足够细,可用于比较不同关键字、营销活动、渠道和策略的效果,同时对所有人来说都具有防御性和可理解性。组织内的利益相关者。

同样的方法可用于计算(例如)SaaS 消费者的价值(每个月都是单独的现金流;根据您的流失数据,这些风险可能或多或少有风险),或更准确地描绘 DTC 品牌的财务状况30/60/90 天的现金乘数。

同样,NPPPC 模型可以进行调整,以适应不同产品线、客户角色或服务产品的不同风险级别;它具有足够的粒度和无限的灵活性。

每次点击利润的限制

虽然我坚信 NPPPC 是效果营销人员最强大的指标之一,但我们记住古德哈特定律仍然至关重要:每当一个指标成为目标时,它就不再是一个好的指标。

For instance, if we measure performance by the number of leads generated, we’ll end up optimizing for lead volume while ignoring cost, potentially leading to losing money on every lead – not a good place to be!

While it is objectively good to maximize NPPPC, doing this in isolation can have negative effects (i.e., maximizing NPPPC might result in fewer leads, which limits overall growth of the organization).

It is always a good idea to create metric trios – usually consisting of one granular performance metric (NPPPC), one scale metric (net present profit, or profit, or revenue), and one historical comparison metric (YoY growth target; PoP growth target, % to projection, etc.).

这些指标之间存在天然的张力,因此最大化其中一个指标可能会对其他指标产生负面影响——有助于确保我们不会在任何方向上走得太远,并在此过程中损害组织的整体健康状况和盈利能力。

更多资源:

  • 2021 年值得关注的 10 个重要 PPC 趋势
  • 如何正确解释 PPC 数据(即使您从未学习过统计学)
  • PPC 101:PPC 营销基础知识完整指南

图片来源

所有截图均由作者拍摄,2020 年 12 月